Almanya'da kredi ve finansman danışmanlığı

Almanya'da finansman. Kendi dilinizde, açık ve net.

Konut kredisi, modernizasyon kredisi, bireysel kredi ve borç yapılandırma. Alman bankacılık sistemini Türkçe anlatıyor, birçok bankanın tekliflerini sizin için karşılaştırıyoruz.

Akşam ışığında aydınlatılmış müstakil bir ev
10 yıl sabit konut kredisi%3,7 ile %4,3Efektif yıllık faiz, yaz 2026 piyasa aralığı
ECB mevduat faizi%2,5010 Eylül 2026'dan beri geçerli
KfW "Jung kauft Alt"180.000 €'ya kadarÇocuklu aileler için, Ağustos 2026'dan beri
Son güncelleme: 14 Ekim 2026. Değerler bilgi amaçlıdır ve günlük değişebilir.
Immobilienfinanzierung

Konut kredisi: Almanya'da ev almanın temelleri

Almanya'da konut kredisi genellikle uzun vadeli, sabit faizli bir annüite kredisidir (Annuitätendarlehen). Aylık taksitiniz faiz sabitleme süresi boyunca aynı kalır. Taksit içindeki faiz payı her ay azalır, anapara payı ise artar.

Önemli kavramlar

Borç faizi (Sollzins)
Kredi tutarı üzerinden hesaplanan saf faiz oranı.
Efektif yıllık faiz (Effektiver Jahreszins)
Faiz ve kredinin zorunlu masraflarını içerir. Teklifleri karşılaştırırken bu orana bakın.
Faiz sabitleme süresi (Zinsbindung)
Faizin değişmeyeceği süre. Genellikle 5, 10, 15 veya 20 yıl. Süre bitince kalan borç için yeni faiz belirlenir.
Anapara ödemesi (Tilgung)
Yıllık olarak kredinin yüzde kaçını geri ödediğiniz. En az %2 önerilir, daha yüksek oran kredinin daha erken bitmesini sağlar.
Ek ödeme hakkı (Sondertilgung)
Yılda belirli bir tutarı cezasız ek ödeme hakkı. Çoğu bankada yıllık %5 ile %10 arası mümkündür.
Ek alım masrafları (Kaufnebenkosten)
Emlak alım vergisi, noter, tapu kaydı ve varsa emlakçı ücreti. Eyalete göre satış fiyatının yaklaşık %6 ile %12'si kadardır.
Kural olarak ek alım masraflarını kendi birikiminizle karşılamanız beklenir. Bunun üzerine öz sermaye ne kadar yüksekse, faiz o kadar düşük olur.

Yeniden finansman (Anschlussfinanzierung)

Faiz sabitleme süreniz 1 ile 5 yıl içinde bitiyorsa, bugünkü faizi bir forward kredi ile önceden güvenceye alabilirsiniz. Mevcut bankanızın uzatma teklifini (Prolongation) imzalamadan önce mutlaka piyasa ile karşılaştırın.

Aydınlık bir oturma ve yemek odası

Bankanın sizden isteyeceği belgeler

  • Kimlik veya pasaport, oturum belgesi (gerekirse)
  • Son 3 aylık maaş bordrosu ve Aralık bordrosu
  • İş sözleşmesi (deneme süresi bitmiş olmalı)
  • Serbest meslek sahipleri için son 2 yılın vergi beyannamesi ve bilançosu
  • Öz sermaye kanıtı (banka hesap dökümü)
  • Mevcut kredilerin sözleşmeleri
  • Mülk bilgileri: ilan (Exposé), tapu kaydı (Grundbuchauszug), kat planı, metrekare hesabı, enerji belgesi
Konut kredisi hesapla
Modernisierungskredit

Modernizasyon kredisi ve devlet destekleri

Yeni bir ısıtma sistemi, çatı yenilemesi, yalıtım, pencere veya banyo tadilatı. Evinizin değerini artıran bu yatırımlar için farklı finansman yolları vardır.

Seçenekler

  • Tapuya ipotek koymadan modernizasyon kredisi: Belirli bir tutara kadar, hızlı ve noter masrafı olmadan. Faizi konut kredisinden biraz yüksektir.
  • Tapuya ipotekli kredi (Grundschuld): Daha yüksek tutarlarda daha düşük faiz sağlar. Noter ve tapu masrafı doğar.
  • KfW kredileri ve hibeleri: Enerji verimliliği önlemleri için düşük faizli kredi (ör. KfW 261) ve yeni ısıtma sistemi için hibe (KfW 458).
  • BAFA destekleri: Yalıtım, pencere gibi tekil önlemler için hibe.
Devlet desteklerinde başvuru çoğunlukla işe başlamadan önce yapılmalıdır. Ustayla sözleşme imzalamadan önce bizimle görüşün.
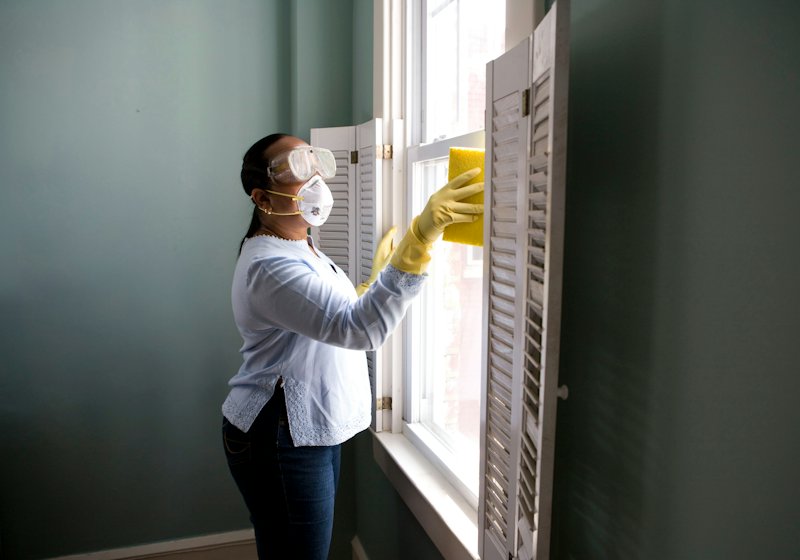
Eldiven ve maskeyle pencere üzerinde çalışan bir kişi

Başvurudan önce hazırlayın

  • Ustalardan alınmış fiyat teklifleri (Kostenvoranschläge)
  • Varsa enerji danışmanının raporu
  • Mülkün tapu bilgileri
  • Gelir belgeleri ve mevcut krediler
Ratenkredit

Bireysel kredi: doğru karşılaştırma

Bireysel kredi (Ratenkredit), sabit taksitli ve sabit vadeli bir tüketici kredisidir. Araç, mobilya, düğün veya beklenmedik masraflar için kullanılabilir.

Dikkat edilmesi gerekenler

  • Efektif yıllık faize bakın. Reklamlardaki "başlangıç faizi" sadece en iyi kredi notuna sahip müşteriler için geçerli olabilir.
  • Amaca bağlı krediler daha ucuzdur. Araç kredisi çoğu zaman serbest kullanım kredisinden daha düşük faizlidir.
  • Kredi bakiye sigortası (Restschuldversicherung) zorunlu değildir. Krediyi çok pahalılaştırabilir. Gerçekten ihtiyacınız olup olmadığını sorgulayın.
  • Erken kapama hakkınız vardır. Tüketici kredilerini her zaman erken ödeyebilirsiniz. Bankanın talep edebileceği tazminat yasal olarak sınırlıdır (kalan borcun en fazla %1'i, kalan vade bir yıldan kısaysa %0,5'i).
  • Vadeyi gereğinden uzun tutmayın. Taksit düşer ama toplam faiz yükü artar.
Yeni bir kanepe ve dekorasyonla döşenmiş oda

Schufa ve kredi notu

  • Banka, Schufa kaydınıza bakarak kredi kararı verir.
  • Kendi Schufa bilgilerinizi yılda bir kez ücretsiz isteyebilirsiniz (Datenkopie nach Art. 15 DSGVO).
  • Kredi karşılaştırmasında "koşul sorgusu" (Konditionsanfrage) notunuzu etkilemez.
  • Hatalı kayıtların düzeltilmesini talep edebilirsiniz.
Kredi taksiti hesapla
Umschuldung

Borç yapılandırma: birçok taksit yerine tek kredi

Eksi hesap (Dispokredit), kredi kartı borçları ve birden fazla taksitli kredi aynı anda ödendiğinde hem toplam faiz hem de takip yükü artar. Bunları tek bir uygun krediye taşımak aylık yükü belirgin şekilde azaltabilir.

Ne zaman mantıklıdır?

  • Eksi hesap faizi çoğu bankada bireysel kredi faizinin çok üzerindedir. Kalıcı eksi hesap borcu her zaman yapılandırma adayıdır.
  • Mevcut kredilerin faizi bugünkü tekliflerden yüksekse.
  • Farklı tarihlerde ödenen çok sayıda taksit bütçenizi zorluyorsa.

Nasıl ilerliyoruz?

  • Tüm borçlarınızı, faizlerini ve kalan sürelerini birlikte listeliyoruz.
  • Erken kapama masraflarını hesaba katarak gerçek tasarrufu hesaplıyoruz.
  • Yeni kredi, eski alacaklılara doğrudan ödenecek şekilde düzenlenebilir.
Yapılandırmanın amacı daha az ödemektir. Sadece taksiti düşürüp vadeyi çok uzatmak toplamda daha pahalı olabilir. Bunu size açıkça gösteriyoruz.

Görüşmeye getirin

  • Tüm kredi sözleşmeleri ve son hesap özetleri
  • Eksi hesap limiti ve güncel bakiye
  • Son 3 maaş bordrosu
  • Aylık sabit giderleriniz (kira, sigortalar, abonelikler)
Schuldenfalle

Borç tuzağı: taksitler yetmiyorsa ne yapmalı?

Borç sorunu çoğu zaman sessizce büyür. Erken harekete geçmek en önemli adımdır. Utanılacak bir durum değildir ve çözüm yolları vardır.

Uyarı işaretleri

  • Eksi hesap kalıcı olarak dolu ve maaş sadece eksiyi kapatıyor
  • Bir kredinin taksitini başka bir borçla ödüyorsunuz
  • İhtar mektupları (Mahnungen) açılmadan bekliyor

İlk adımlar

  • Tüm postaları açın ve listeleyin. Kime, ne kadar, hangi tarihe kadar borcunuz var?
  • Öncelikleri belirleyin. Kira, elektrik, ısınma ve sağlık sigortası her zaman önce gelir.
  • Mahkeme ödeme emrini (Mahnbescheid) asla görmezden gelmeyin. İtiraz süresi tebliğden itibaren iki haftadır.
  • Hesabınızı koruma altına alın. Hesabınızı bankanızda haciz korumalı hesaba (P-Konto) çevirebilirsiniz.
  • Alacaklılarla erken konuşun. Taksit planı veya erteleme çoğu zaman mümkündür.
Dolandırıcılığa dikkat: "Schufa'sız kredi, garantili onay" vaat eden ve sizden önceden ücret, sigorta ya da kargo bedeli isteyen tekliflere kesinlikle ödeme yapmayın. Ciddi bir kredi aracısı kredi verilmeden önce sizden ücret almaz.

Bizim rolümüz ve ücretsiz yardım

Geliriniz yeterliyse, borçlarınızı uygun bir krediyle yapılandırmanın mümkün olup olmadığını inceliyoruz.

Hukuki borç danışmanlığı (Schuldnerberatung) ve alacaklılarla müzakere yapmıyoruz. Bu durumda sizi ücretsiz, resmî olarak tanınmış borç danışma merkezlerine yönlendiriyoruz:

  • Belediyelerin borç danışma birimleri
  • Caritas, Diakonie, AWO, DRK danışma merkezleri
  • Tüketici danışma merkezleri (Verbraucherzentrale)

Çok ağır borçlarda kişisel iflas (Privatinsolvenz) da bir yoldur. Bu yolda kalan borçlardan kurtulma süresi genellikle üç yıldır.

EU-Bürger

AB vatandaşları için Almanya'da konut finansmanı

Almanya'da yabancıların mülk edinmesine genel bir kısıtlama yoktur. Belirleyici olan, bankanın gelirinizi ve geri ödeme gücünüzü nasıl değerlendirdiğidir. AB vatandaşı olarak Almanya'da yaşıyor ve çalışıyorsanız, genellikle Alman vatandaşlarıyla benzer koşullarda kredi alabilirsiniz.

Bankaların baktığı noktalar

  • Almanya'da ikamet ve çalışma: Süresiz iş sözleşmesi ve deneme süresinin bitmiş olması.
  • Gelirin para birimi: Euro dışı gelirlerde döviz riski nedeniyle banka daha temkinlidir.
  • Schufa geçmişi: Kısa bir geçmiş de yeterli olabilir. Düzenli hesap hareketleri önemlidir.
  • Öz sermaye: Almanya dışında yaşayan alıcılardan genellikle daha yüksek öz sermaye beklenir.
  • Belgeler: Yabancı dildeki belgelerin Almancaya tercümesi gerekebilir. Vergi numarası (Steuer-ID) şarttır.

AB dışı vatandaşlar

Türkiye vatandaşları gibi AB dışından gelen alıcılarda bankalar oturum iznine de bakar. Süresiz oturum izni veya kredi vadesine uygun geçerlilikte bir izin, kredi imkânlarını belirgin şekilde artırır.

Bitkilerle dolu, aydınlık bir oturma odası

Almanya dışında yaşıyorsanız

  • Kredi veren banka sayısı daha azdır, bu yüzden doğru bankayı bulmak önemlidir.
  • Gelir belgeleri ve vergi beyanları yaşadığınız ülkeden istenir.
  • Kira gelirli yatırım mülklerinde kira hesabı önemlidir.
  • Noter işlemleri için Almanya'da hazır bulunmanız veya vekâlet vermeniz gerekir.
Durumunuzu birlikte değerlendirelim
Danışmanlık süreci

İlk görüşmeden imzaya

  1. Ön görüşme

    Telefonda, WhatsApp'ta veya yüz yüze. Hedefinizi ve durumunuzu konuşuyoruz.

  2. Bütçe ve belgeler

    Hane bütçenizi çıkarıyor, gerekli belgeleri birlikte topluyoruz.

  3. Karşılaştırma

    Birçok banka ve kredi kuruluşunun koşullarını sizin için karşılaştırıyoruz.

  4. Teklif ve açıklama

    Teklifleri Türkçe ve anlaşılır şekilde açıklıyoruz. Karar sizindir.

  5. İmza ve takip

    Bankayla sözleşme, noter randevusu ve ödeme sürecinde yanınızdayız.

Bir sözleşmeyi imzalayan el

İmzadan önce her maddeyi Türkçe açıklıyoruz.

Hesaplayıcılar

Faiz ve ödeme planınızı hesaplayın

Değerleri değiştirin, sonuçlar anında güncellenir. Tüm hesaplamalar örnek niteliğindedir ve bağlayıcı bir kredi teklifi değildir.

Önerilen: en az %2
Her yıl sonunda yapılan ek ödeme (Sondertilgung)
Aylık taksit…
Sabitleme sonunda kalan borç…
Sabitleme süresinde ödenen faiz…
Kredinin tamamen bitmesi…
Faiz sabitleme süresinde kalan borçSonrası (aynı faizle varsayım)
YılÖdenen faizÖdenen anaparaYıl sonu kalan borç

Faiz sabitleme süresinden sonrası aynı faizle devam edildiği varsayımıyla hesaplanmıştır. Gerçek yeniden finansman faizi o tarihteki piyasaya bağlıdır.

Haberler

Güncel gelişmeler

Faizler, devlet destekleri ve yasal değişiklikler. Sizin için Türkçe ve sade bir dille.

Faiz

ECB faizleri yeniden artırdı: mevduat faizi %2,50

Avrupa Merkez Bankası, 2026 yılında ikinci kez faiz artırdı. Haziran'daki artışın ardından Eylül'de de faizler 0,25 puan yükseltildi. Mevduat faizi %2,50'ye çıktı. Banka, 2026 için ortalama %3 civarında enflasyon bekliyor.

Bu sizin için ne anlama geliyor?
  • Eksi hesap ve değişken faizli krediler genellikle kısa sürede pahalanır.
  • Sabit faizli konut kredileri ECB faizini doğrudan takip etmez, daha çok uzun vadeli devlet tahvili getirilerine bağlıdır. Yine de yükselen faiz beklentisi konut kredilerine de yansıyabilir.
  • Faiz sabitleme süreniz önümüzdeki 1 ile 3 yıl içinde bitiyorsa, forward kredi ile bugünkü faizi güvenceye almayı değerlendirin.
Devlet desteği

KfW "Jung kauft Alt": aileler için daha yüksek kredi tutarları

Enerji verimliliği düşük eski bir evi satın alıp yenileyen çocuklu aileler için KfW kredisi (program 308) iyileştirildi. 3 Ağustos 2026'dan itibaren azami tutarlar bir çocuklu ailelerde 140.000 €, iki çocukta 160.000 €, üç ve daha fazla çocukta 180.000 €'dur. Önceki tutarlar 100.000 €, 125.000 € ve 150.000 € idi.

Kimler yararlanabilir?
  • En az bir reşit olmayan çocuğu olan aileler ve tek ebeveynler
  • Hanede düşük veya orta gelir, belirli bir gelir sınırının altında
  • Enerji sınıfı F, G veya H olan bir evin kendi oturmak için satın alınması
  • Hane üyelerinin Almanya'da başka bir konut mülkünün bulunmaması

Duyuru tarihinde faiz, 35 yıl vade ve 10 yıl sabitlemede efektif yaklaşık %0,53 idi. Artık tüm binayı belirli bir standarda getirmek yerine tekil enerji önlemleri de seçilebiliyor. Başvuru, ev alımından önce bir finansman ortağı üzerinden yapılmalıdır.

Piyasa

Konut kredisi faizleri: 10 yıl sabitlemede yaklaşık %3,7 ile %4,3

Yaz aylarında 10 yıl sabit faizli konut kredilerinin efektif faizi, en iyi tekliflerde yaklaşık %3,7'den başlarken ortalama teklifler %4'ün üzerine çıktı. 15 ile 30 yıl gibi uzun sabitlemeler biraz daha pahalıdır. Uzmanların çoğu önümüzdeki dönemde yatay ya da hafif yükselen bir seyir bekliyor.

İpucu

Bankalar arasındaki fark binlerce euro tutabilir. 300.000 € kredide 0,3 puanlık faiz farkı, 10 yılda yaklaşık 7.800 € faiz farkı demektir. Karşılaştırma yapmadan imza atmayın.

Haberler yayın tarihindeki duruma göredir. Güncel koşullar için bizimle iletişime geçin.

Sık sorulan sorular

Merak edilenler

Danışmanlık ücretli mi?

İlk görüşme sizin için ücretsizdir ve hiçbir yükümlülük getirmez. Kredi aracılığında ücretimizi genellikle kredi veren banka öder. Farklı bir durum olursa bunu size önceden ve yazılı olarak bildiririz.

Görüşmeler Türkçe mi yapılıyor?

Evet. Danışmanlığı Türkçe ve Almanca yapıyoruz. Banka sözleşmeleri Almancadır, ancak her maddeyi size Türkçe açıklıyoruz.

Schufa kaydım olumsuz. Yine de kredi alabilir miyim?

Bu kaydın türüne ve güncelliğine bağlıdır. Ödenmiş ve eski kayıtlar her zaman engel değildir. Durumunuzu dürüstçe değerlendiriyor, mümkün değilse bunu açıkça söylüyoruz.

Ne kadar öz sermayeye ihtiyacım var?

İdeal olan, ek alım masraflarını ve satış fiyatının yaklaşık %10 ile %20'sini kendiniz karşılamanızdır. Yüksek gelirde daha az öz sermayeyle finansman da mümkün olabilir, ancak faiz genellikle daha yüksektir.

Online veya telefonla danışmanlık mümkün mü?

Evet. Telefon, WhatsApp ve görüntülü görüşme ile Almanya'nın her yerinden ve yurt dışından danışmanlık veriyoruz. Belgeler güvenli şekilde dijital olarak iletilebilir.

Kredi kararını kim veriyor?

Kredi kararını her zaman bankanın kendisi verir. Biz kredi aracısıyız. Uygun bankayı bulur, başvurunuzu en iyi şekilde hazırlar ve süreci takip ederiz.

İletişim

Ücretsiz ön görüşme için bize ulaşın

Gün batımında sahilde el ele yürüyen kalabalık bir aile

Size en kısa sürede dönüş yapıyoruz. Görüşme Türkçe veya Almanca olabilir.

Telefon ve WhatsApp
+49 174 7202050
E-posta
sevinc.fethi@d-f-c.de
AdresMühlenstr. 28b, 45701 Herten

WhatsApp'ta yazın

Kısa mesaj bırakın

Mesajınız WhatsApp uygulamanızda hazır olarak açılır, göndermeden önce kontrol edebilirsiniz. Bu formdaki bilgiler web sitemizde kaydedilmez.